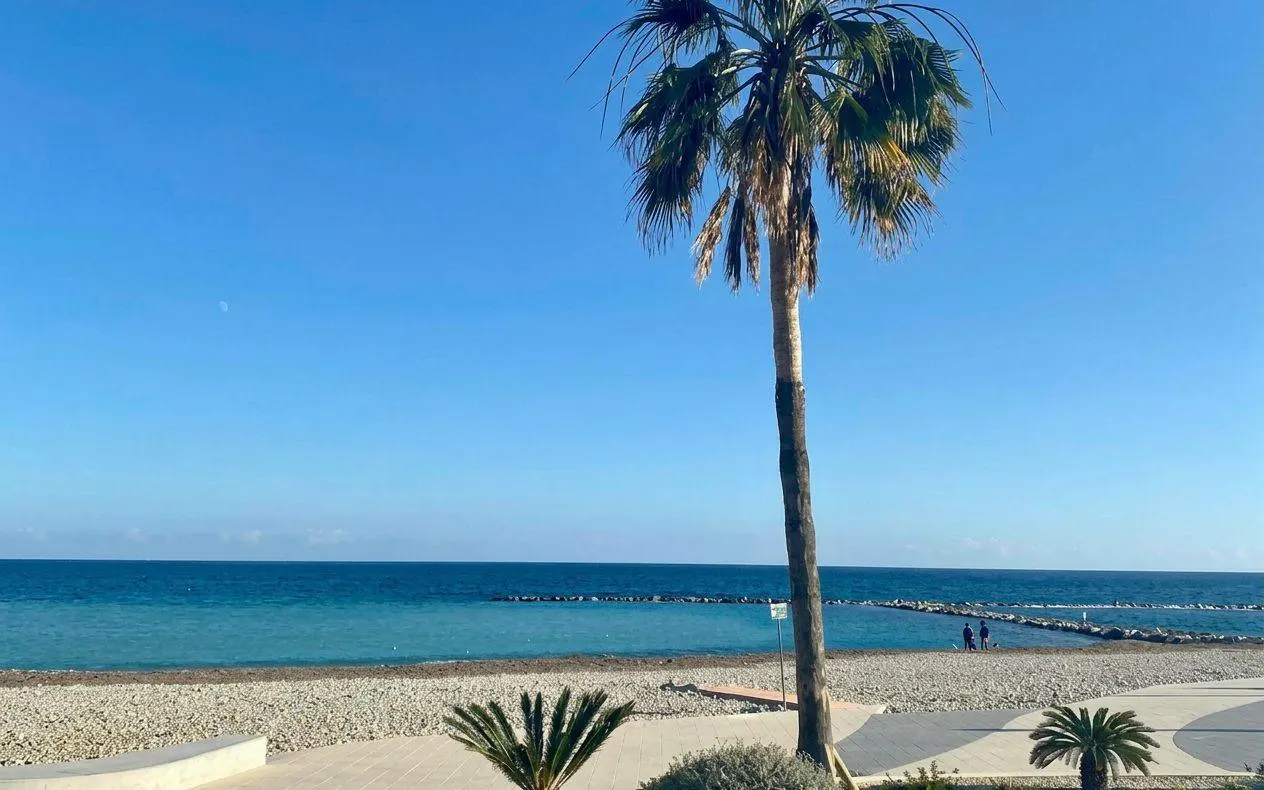
Ciepłe zimy, morze na wyciągnięcie ręki, spacery promenadą w lutym i życie w spokojniejszym rytmie – nic dziwnego, że coraz więcej Polaków myśli o spędzaniu emerytury w Hiszpanii. Jedni chcą przenieść się na stałe, inni planują spędzać na wybrzeżu kilka miesięcy w roku, a wiosną i latem wracać do rodziny w Polsce.
Niezależnie od wybranego scenariusza zakup nieruchomości w Hiszpanii na emeryturę to decyzja, którą warto dobrze przemyśleć. W tym poradniku krok po kroku pokazujemy, jak zaplanować budżet, finansowanie, wyjazd oglądowy i koszty utrzymania, aby nowe mieszkanie na hiszpańskim wybrzeżu było źródłem radości, a nie zmartwień.
Krok 1: Określenie, jak chcą Państwo żyć w Hiszpanii
Dobre planowanie zakupu nieruchomości zaczyna się nie od oglądania mieszkań, ale od kilku szczerych pytań:
- Na stałe czy sezonowo? Przeprowadzka na cały rok wiąże się z innymi formalnościami (meldunek, opieka zdrowotna, podatki) niż pobyt zimowy.
- Jak blisko ma być do lekarza, apteki i sklepu? Za kilka lat może to być ważniejsze niż widok na morze.
- Czy rodzina będzie Państwa odwiedzać? Jeśli tak, przyda się dodatkowa sypialnia i dobre połączenie z lotniskiem.
- Czy mieszkanie ma też zarabiać? Część emerytów wynajmuje lokal w miesiącach, w których przebywa w Polsce.
Odpowiedzi na te pytania pozwolą zawęzić wybór lokalizacji i typu nieruchomości, zanim zacznie się przeglądać oferty.
Krok 2: Wybór lokalizacji przyjaznej seniorom
Hiszpańskie wybrzeże jest bardzo zróżnicowane. Dla osób na emeryturze szczególnie istotne są:
- Klimat zimą. Południe Costa Blanca i Costa del Sol należą do najcieplejszych regionów Europy w miesiącach zimowych.
- Miejscowości żyjące przez cały rok. Warto unikać typowo wakacyjnych osiedli, które poza sezonem pustoszeją.
- Płaski teren. Strome uliczki wyglądają malowniczo, ale na co dzień bywają męczące.
- Dostęp do opieki zdrowotnej. Odległość do ośrodka zdrowia (centro de salud) i szpitala warto sprawdzić jeszcze przed wyjazdem oglądowym.
- Lotnisko. Alicante i Malaga mają bezpośrednie połączenia z wieloma polskimi miastami, co ułatwia odwiedziny rodziny.
- Polska społeczność. W wielu miejscowościach wybrzeża mieszka już sporo Polaków – dla wielu seniorów to duże ułatwienie na start.
Krok 3: Dlaczego nowe mieszkanie sprawdza się na emeryturę
Mieszkanie dla seniorów powinno być przede wszystkim wygodne i bezproblemowe. Rynek pierwotny ma tu wyraźne atuty:
- windy i brak barier architektonicznych w nowych budynkach,
- standard „pod klucz” – wykończona kuchnia i łazienki, często z klimatyzacją, bez konieczności remontu,
- niskie koszty utrzymania dzięki dobrej izolacji i nowoczesnym instalacjom,
- gwarancje dewelopera i 10-letnie ubezpieczenie konstrukcji,
- części wspólne: basen, ogród, czasem siłownia – sprzyjają aktywności i kontaktom z sąsiadami.
Wybierając lokal, warto zwrócić uwagę na detale: prysznic bez brodzika zamiast wanny, szerokie przejścia, taras na poziomie mieszkania i miejsce parkingowe z dostępem windą.
Krok 4: Realny budżet – cena to nie wszystko
Najczęstszy błąd przy zakupie nieruchomości w Hiszpanii to planowanie budżetu wyłącznie na podstawie ceny z ogłoszenia. Przy zakupie od dewelopera należy doliczyć (stawki orientacyjne, stan na 2026 r.):
| Koszt jednorazowy | Orientacyjna wysokość |
|---|---|
| IVA (hiszpański VAT) | 10% ceny |
| AJD – podatek od aktu notarialnego | ok. 1–1,5% (zależnie od regionu) |
| Notariusz, rejestr, prawnik | ok. 1–2% |
| Umeblowanie i wyposażenie | zależnie od standardu |
| Łącznie (bez mebli) | ok. 12–14% ponad cenę |
Warto też zostawić rezerwę finansową na pierwsze miesiące – na drobne wyposażenie, ubezpieczenie i ewentualne nieprzewidziane wydatki.
Krok 5: Finansowanie zakupu nieruchomości w Hiszpanii
Większość emerytów kupuje za gotówkę – często ze sprzedaży mieszkania lub działki w Polsce albo z oszczędności gromadzonych przez lata. Jeśli jednak potrzebny jest kredyt, trzeba wiedzieć, że:
- hiszpańskie banki udzielają kredytów nierezydentom zwykle do 60–70% wartości nieruchomości,
- wiek kredytobiorcy ma znaczenie – banki oczekują zazwyczaj, że kredyt zostanie spłacony przed osiągnięciem określonego wieku, co skraca okres kredytowania,
- emerytura z ZUS jest uznawanym źródłem dochodu, ale bank sprawdzi jej wysokość w stosunku do raty.
Częstą alternatywą jest sprzedaż lub wynajem nieruchomości w Polsce. Przy zakupie na etapie budowy płatności rozłożone są w czasie, co daje czas na spłynnięcie majątku. Warto pamiętać o ryzyku kursowym: wpłaty dokonuje się w euro, więc przewalutowania lepiej planować z wyprzedzeniem.
Wpłaty dokonane przed odbiorem mieszkania muszą być zgodnie z hiszpańskim prawem zabezpieczone gwarancją bankową lub polisą ubezpieczeniową. To ważna ochrona, o którą należy się upomnieć przy każdej wpłacie.
Krok 6: Dobrze zaplanowany wyjazd oglądowy
Wyjazd oglądowy to moment, w którym plany zamieniają się w konkretną decyzję. Żeby wykorzystać go maksymalnie:
- Zaplanować 3–5 dni – to wystarczy, by obejrzeć kilka inwestycji i poczuć atmosferę okolicy.
- Przylecieć poza sezonem. Październik–kwiecień najlepiej pokazuje, jak miejscowość wygląda na co dzień, a nie w szczycie wakacji.
- Przygotować wcześniej krótką listę. Selekcja inwestycji przed przylotem oszczędza czas i siły.
- Sprawdzić okolicę pieszo: drogę do sklepu, apteki, przystanku i na plażę.
- Zadać pytania o koszty wspólnoty, termin oddania i standard wykończenia.
- Załatwić przy okazji formalności, np. numer NIE i konto w banku.
Krok 7: Koszty stałe, o których warto wiedzieć wcześniej
Emerytura to stały, przewidywalny dochód, dlatego koszty utrzymania mieszkania powinny być równie przewidywalne. Do stałych wydatków należą:
- IBI – roczny podatek od nieruchomości, zależny od gminy i wartości katastralnej,
- opłaty wspólnoty (comunidad) – utrzymanie basenu, ogrodu, wind i sprzątania,
- media – prąd, woda, internet,
- ubezpieczenie mieszkania,
- podatek dla nierezydentów (IRNR) – jeśli nie są Państwo rezydentami podatkowymi Hiszpanii, płaci się go co roku, nawet gdy lokal nie jest wynajmowany.
W nowych budynkach rachunki za energię są zwykle zauważalnie niższe niż w starszych lokalach, co przy stałym budżecie emeryta ma realne znaczenie.
Krok 8: Formalności – pobyt, opieka zdrowotna i podatki
Jako obywatele UE Polacy mogą swobodnie mieszkać w Hiszpanii. Przy pobycie dłuższym niż trzy miesiące należy zarejestrować się w rejestrze obywateli UE (certificado de registro de ciudadano de la UE) i zameldować w gminie (empadronamiento).
- Opieka zdrowotna. Przy krótkich pobytach wystarczy karta EKUZ. Emeryci przenoszący się na stałe mogą zwykle uzyskać dostęp do hiszpańskiej publicznej służby zdrowia na podstawie formularza S1 wydawanego przez NFZ.
- Emerytura z ZUS. Może być wypłacana na konto za granicą.
- Rezydencja podatkowa. Przebywanie w Hiszpanii ponad 183 dni w roku może oznaczać zmianę rezydencji podatkowej. Sposób opodatkowania emerytury wynika z umowy o unikaniu podwójnego opodatkowania – warto omówić go z doradcą podatkowym przed przeprowadzką.
- Testament. Dla spokoju własnego i bliskich warto sporządzić testament obejmujący hiszpańską nieruchomość. Unijne przepisy pozwalają wybrać w nim prawo kraju obywatelstwa, co ułatwia późniejsze sprawy spadkowe.
Lista kontrolna: plan zakupu w pigułce
- Określić styl życia: pobyt stały czy sezonowy.
- Wybrać 2–3 lokalizacje przyjazne seniorom.
- Ustalić pełny budżet (cena + ok. 12–14% + rezerwa).
- Zdecydować o źródle finansowania i zaplanować przewalutowania.
- Przygotować krótką listę inwestycji i zorganizować wyjazd oglądowy.
- Uzyskać NIE, otworzyć konto i współpracować z niezależnym prawnikiem.
- Podpisać umowy i odbierać gwarancje do każdej wpłaty.
- Odebrać mieszkanie, podpisać akt notarialny i uporządkować formalności pobytowe.
Jak Homiia pomaga przyszłym emerytom z Polski
Homiia to agencja nieruchomości specjalizująca się w nowych inwestycjach na hiszpańskim wybrzeżu, z biurem w Alicante i polskojęzycznym zespołem, z którym można kontaktować się pod polskim numerem telefonu.
Dla przyszłych emerytów Homiia przygotowuje selekcję inwestycji dopasowanych do stylu życia i budżetu, pomaga zorganizować wyjazd oglądowy tak, by był wygodny i niemęczący, oraz koordynuje współpracę z prawnikami i doradcami. Cały proces – od pierwszej rozmowy po odbiór kluczy – można przejść w języku polskim.
Podsumowanie
Emerytura w Hiszpanii dla Polaków przestała być odległym marzeniem – to realny i coraz częstszy wybór. Kluczem do udanej decyzji jest dobre planowanie: świadomy wybór lokalizacji, realny budżet, przemyślane finansowanie i znajomość kosztów stałych. Nowe mieszkanie na wybrzeżu łączy wygodę na lata z bezpieczeństwem inwestycji w nieruchomości w Hiszpanii.
Jeśli myślą Państwo o zakupie mieszkania na Costa Blanca lub Costa del Sol, zespół Homiia chętnie pomoże zaplanować każdy krok – po polsku.
*Informacje w artykule mają charakter ogólny i nie stanowią porady prawnej, podatkowej ani finansowej. Stawki i przepisy mogą różnić się w zależności od regionu i ulegać zmianom.*
Przydatne poradniki i kontakt
Zakup nowej nieruchomości w Hiszpanii z Polski: największe bariery i jak je pokonać
Najczęstsze pytania
Czy emeryt z Polski może kupić mieszkanie w Hiszpanii?
Tak. Obywatele UE kupują nieruchomości w Hiszpanii na takich samych zasadach jak Hiszpanie. Potrzebny jest numer NIE.
Czy w wieku emerytalnym dostanę kredyt w hiszpańskim banku?
Jest to możliwe, ale wiek wpływa na okres kredytowania, a banki finansują zwykle do 60–70% wartości nieruchomości. Większość emerytów kupuje za gotówkę.
Czy w Hiszpanii będę mieć dostęp do lekarza?
Przy krótkich pobytach obowiązuje karta EKUZ. Przy przeprowadzce na stałe emeryci mogą zwykle korzystać z hiszpańskiej publicznej służby zdrowia na podstawie formularza S1 z NFZ.
Ile kosztuje utrzymanie mieszkania w Hiszpanii?
Zależy to od lokalizacji, wielkości lokalu i opłat wspólnoty. Na koszty stałe składają się m.in. IBI, wspólnota, media, ubezpieczenie i ewentualnie podatek dla nierezydentów.
Kiedy najlepiej przylecieć na wyjazd oglądowy?
Poza sezonem letnim, między październikiem a kwietniem – wtedy najlepiej widać, jak wygląda życie w danej miejscowości przez cały rok.
Źródła i odniesienia
Treść informacyjna, nie porada prawna ani podatkowa i nie gwarancja rentowności. Warunki konkretnej transakcji potwierdź z niezależnym specjalistą.